Оксана Желєзко
Фінансовий стрес рідко пов`язаний із розміром доходу. Частіше — з відсутністю системи: гроші йдуть, а куди саме — незрозуміло.
Джеймс Клір у книзі «Атомні звички» показує: результат — це не наслідок одного великого рішення, а сума маленьких щоденних дій. Покращення на 1% щодня дає за рік не +365%, а майже х37 — це математична ілюстрація ефекту накопичення, а не результат емпіричного дослідження фінансової поведінки. З грошима працює той самий принцип: не потрібна одна геніальна інвестиційна стратегія, потрібні п`ять простих звичок, які працюють у фоновому режимі.
П`ять звичок нижче не вимагають фінансової освіти чи додаткового часу. Вони вимагають дисципліни впровадити один раз — і дати системі працювати замість вас.
1. Бюджет на основі фактичних витрат, а не бажаного
Перш ніж планувати бюджет, варто зрозуміти, скільки і на що ви насправді витрачаєте. Для цього перегляньте витрати за останні 2–3 місяці та розподіліть їх за основними категоріями: житло, продукти, транспорт, підписки, розваги та «інше». Зробити такий аудит сьогодні можна без складних таблиць: наприклад, у Приват24 витрати автоматично відображаються за категоріями, тож можна одразу побачити структуру власних витрат і зрозуміти, які з них забирають найбільшу частину бюджету.
Ми часто оцінюємо свої витрати приблизно — і саме тому бюджет, складений «з голови», може не збігатися з реальністю. Натомість кілька місяців фактичних даних дають значно точнішу картину і допомагають зрозуміти, де справді є простір для оптимізації, а де скорочувати витрати немає сенсу.
Дія: раз на місяць виділяйте 15 хвилин на перегляд витрат за категоріями та порівнюйте їх із попереднім місяцем.
2. Заощадження — перший платіж, не останній
Класична помилка: спочатку витрати, потім те, що залишилось — у заощадження. Правильний порядок зворотний. Одразу після зарплати автоматичний переказ на окремий рахунок — навіть 5–10% доходу.
Це приклад того, що Клір називає "прив`язкою звички" (habit stacking): нова дія кріпиться до вже наявної. У фінансах найпростіший варіант — "коли приходить зарплата → спрацьовує автопереказ". Рішення приймається один раз при налаштуванні, а не щомісяця заново.
Дія: налаштуйте автоматичний переказ частини зарплати в «Конверт» від ПриватБанку — інструмент, який допомагає регулярно відкладати кошти на заощадження.
3. Кешбек і програми лояльності — інструмент, а не привід витрачати більше
Кешбек виправданий лише тоді, коли ви й так плануєте цю покупку. Логіка «куплю, бо є знижка» — це витрата, замаскована під економію. Тому головне правило тут просте: програми лояльності мають підлаштовуватися під ваші фінансові звички, а не навпаки.
Ключова ідея «Атомних звичок» тут особливо доречна: правильну поведінку варто робити максимально простою, а не щоразу покладатися на силу волі. Один зі способів — використовувати фінансові інструменти, які дозволяють отримувати додаткову вигоду від витрат, що вже є у вашому бюджеті.
Наприклад, Приват Pro у новому сервісі «Підписки» від ПриватБанку підключається до наявної картки й поєднує вигідніші банківські умови з пропозиціями партнерів у повсякденних категоріях. Серед них — кешбек на цифрові та поштові сервіси, додаткові бонуси на пальне WOG, пропозиції в «Сільпо» та медичний консьєрж від ARX. Ще одна перевага підписки — 7% річних на залишок коштів у «Конверті», що дозволяє отримувати додатковий дохід від заощаджень. За даними ПриватБанку, сукупна вигода від партнерських пропозицій у Приват Pro може сягати до 1000 грн на місяць. Вартість підписки становить 129 грн на місяць, а перший місяць користування — безкоштовний.
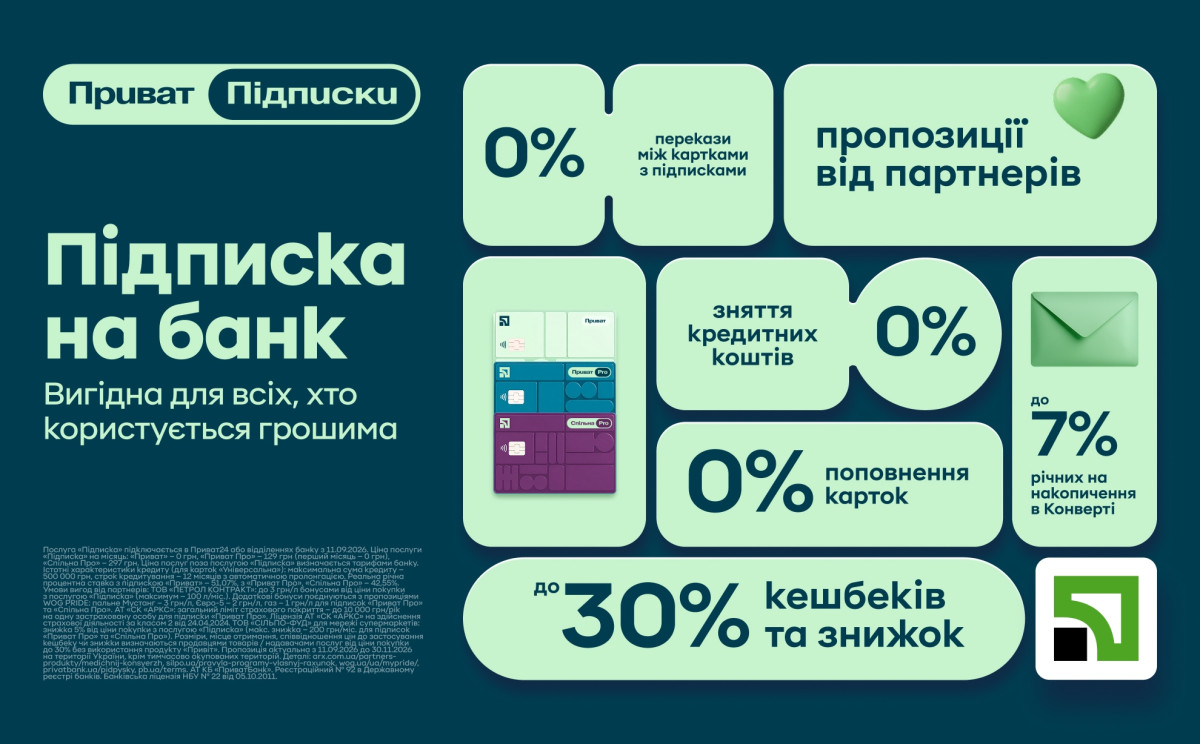
Але будь-який такий інструмент варто оцінювати через власний сценарій витрат. Якщо ви регулярно користуєтеся кількома категоріями, потенційна економія буде однією, якщо ні — іншою. Тому на сайті ПриватБанку є калькулятор вигоди: у ньому можна зазначити свої орієнтовні щомісячні витрати й побачити потенційну чисту економію вже з урахуванням вартості підписки.
Дія: проаналізуйте категорії, на які ви й так витрачаєте гроші щомісяця, і перевірте, які кешбеки, програми лояльності та банківські сервіси можуть зробити саме ці витрати вигіднішими — без додаткових покупок заради бонусів.
4. Аудит регулярних платежів раз на квартал
Підписки на стрімінги, застосунки, сервіси — накопичуються непомітно. Середня людина платить за 2–3 підписки, якими фактично не користується.
Дія: раз на три місяці переглядайте виписку за словом "підписка"/"списання" і відключайте зайве.
5. Одна цифра, яку варто знати завжди — норма заощаджень
Не сума на рахунку, а відсоток доходу, який ви відкладаєте щомісяця. Саме цей показник допомагає зрозуміти, чи рухаєтеся ви до своїх фінансових цілей і наскільки стабільною є ваша система заощаджень.
Клір наголошує: важливі не лише цілі, а й системи, які до них ведуть. Норма заощаджень — одна з таких систем у цифрах: вона показує не разовий результат, а тенденцію. Навіть якщо сьогодні цей відсоток невеликий, важливі регулярність і поступовий прогрес.
І ще одна корисна звичка — час від часу заглядати у свій банкінг не лише для перевірки балансу. Банківські застосунки сьогодні пропонують чимало інструментів, які допомагають краще розуміти власні фінанси, аналізувати витрати й знаходити можливості для їх оптимізації. Зокрема, у Приват24 доступні сервіси та інструменти для підвищення фінансової грамотності, а новий Приват Pro можна спершу протестувати на власному сценарії витрат: перший місяць користування підпискою безкоштовний. Це дає можливість подивитися на практиці, якими перевагами ви справді користуєтеся та яку вигоду вони дають саме вашому бюджету, — і вже після цього вирішити, чи варто залишати сервіс надалі.
Дія: щомісяця рахуйте свою норму заощаджень і періодично переглядайте можливості свого банкінгу — можливо, частина інструментів, які допоможуть краще контролювати або оптимізувати фінанси, вже у вас під рукою.